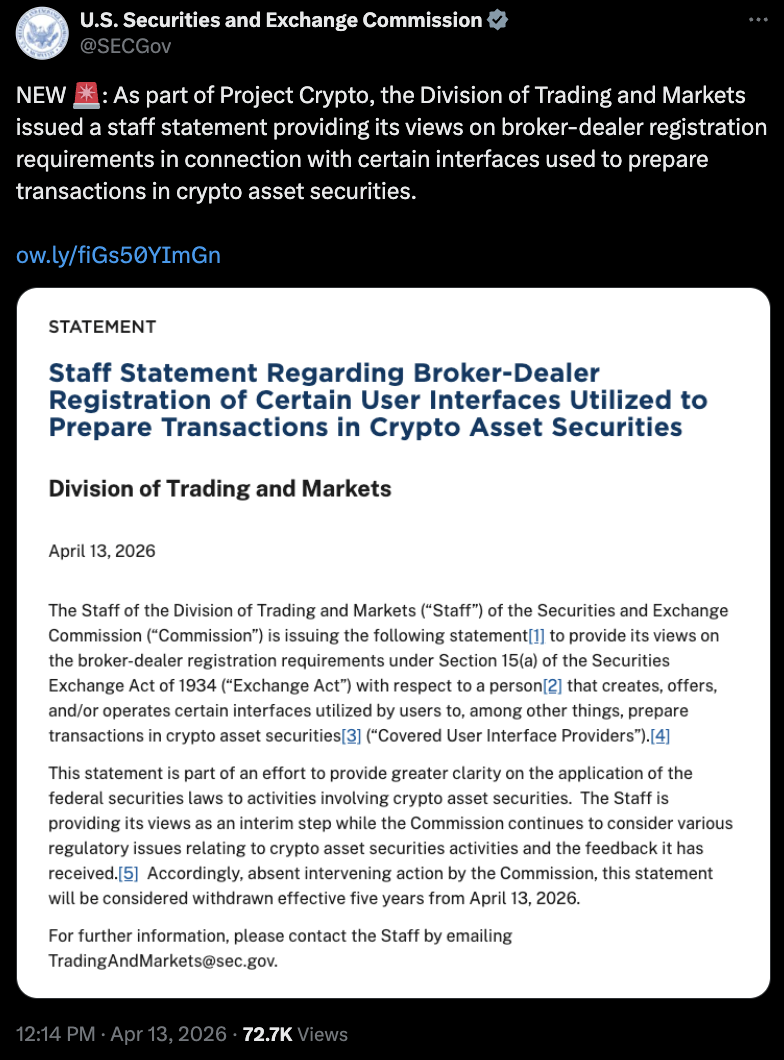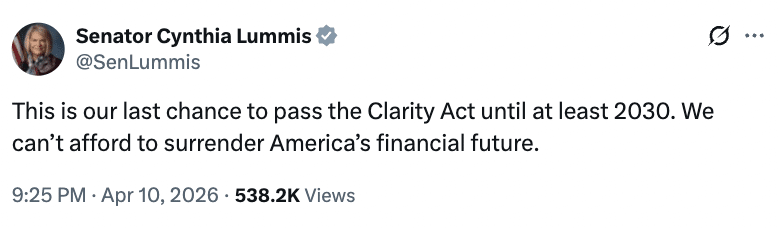

Cuộc tranh luận về quy định tiền điện tử tại Mỹ đang trở nên nóng bỏng hơn bao giờ hết khi Washington đang xem xét một bộ quy tắc liên bang mới. Điều này không chỉ ảnh hưởng đến các nhà đầu tư mà còn định hình tương lai của ngành công nghiệp tiền điện tử.
Trọng tâm của cuộc thảo luận hiện tại là dự luật H.R. 3633 – Digital Asset Market Clarity Act of 2025. Những người ủng hộ cho rằng đây là một bước tiến quan trọng, giúp thay thế cách tiếp cận “quản lý bằng thực thi” hiện tại, vốn chủ yếu dựa vào các vụ kiện và hành động cưỡng chế.
Dự luật này nhằm mục đích làm rõ các quy định pháp lý liên quan đến tài sản số, xác định trách nhiệm của các cơ quan quản lý và thiết lập khung pháp lý cho việc xử lý token và các trung gian. Tuy nhiên, khi dự luật này tiến triển, nó đã tạo ra hai cách nhìn hoàn toàn khác nhau về tương lai của ngành.
Charles Hoskinson, người sáng lập một nền tảng blockchain nổi tiếng, đã chỉ trích dự luật này là “một dự luật tồi tệ”. Ông cho rằng nó có thể dẫn đến việc các dự án tiền điện tử mới bị coi là chứng khoán, từ đó đặt số phận của chúng vào tay của cơ quan quản lý, mà theo ông, có thể bị lạm dụng trong tương lai.
Ngược lại, một ngân hàng lớn đã lập luận rằng nếu dự luật này được thông qua, nó có thể trở thành động lực quan trọng cho sự phát triển của tài sản số trong nửa cuối năm 2026, nhờ vào việc giảm bớt sự không chắc chắn về pháp lý và tạo điều kiện cho các tổ chức mở rộng hoạt động.
Cuộc tranh luận không chỉ xoay quanh việc có cần một bộ quy tắc hay không, mà còn về việc ai sẽ được hưởng lợi từ dự luật này và ai có thể bị loại ra khỏi cuộc chơi.
Một bộ quy tắc hứa hẹn sự rõ ràng
Dự luật CLARITY Act được thiết kế để thay thế tình trạng hiện tại, nơi mà các vụ kiện và hành động thực thi gây ra sự không chắc chắn. Đối với các công ty lớn, một bộ quy tắc rõ ràng có thể giảm thiểu rủi ro pháp lý và cung cấp khung tuân thủ cho các ngân hàng và công ty môi giới.
Điều này cũng là lý do mà ngân hàng lớn đưa ra. Họ cho rằng việc xác định rõ ràng các quy định pháp lý có thể tái cấu trúc thị trường tiền điện tử, chấm dứt mô hình “quản lý bằng thực thi” và thúc đẩy sự tham gia của các tổ chức lớn hơn.
Thực tế, điều này có thể giúp giảm bớt rào cản cho các nhà đầu tư vốn còn do dự, khi mà cách xử lý pháp lý đối với tài sản số vẫn chưa rõ ràng.
Thời điểm cũng rất quan trọng. Nếu Quốc hội thông qua dự luật vào giữa năm, các ngân hàng và tổ chức sẽ có thời gian để điều chỉnh quy định thành kế hoạch sản phẩm và quy trình tuân thủ trước khi năm kết thúc. Do đó, ngân hàng lớn xem đây không chỉ là một cột mốc pháp lý mà còn là một cơ hội lớn cho dòng vốn trong nửa cuối năm.
Tuy nhiên, lập luận này diễn ra trong bối cảnh thị trường đang yếu, khi giá Bitcoin vẫn thấp hơn nhiều so với mức cao trước đó và tâm lý rủi ro còn yếu. Trong bối cảnh này, một bộ quy tắc có thể mở rộng “vũ trụ đầu tư” cho các tổ chức có thể mang lại ý nghĩa lớn hơn so với thời kỳ hưng phấn.
Vì sao các chỉ trích cho rằng dự luật có thể bó hẹp đổi mới
Chỉ trích của Hoskinson không chỉ tập trung vào việc có cần một bộ quy tắc hay không, mà còn vào cấu trúc cụ thể của dự luật. Ông lo ngại rằng dự luật này có thể hợp thức hóa một hệ thống mà trong đó nhiều dự án tiền điện tử mới sẽ bị coi là chứng khoán, và phải thuyết phục cơ quan quản lý rằng họ đã phát triển vượt ra ngoài trạng thái đó.
Trong mô hình này, vấn đề không chỉ nằm ở mức độ phi tập trung của mạng lưới, mà còn ở việc liệu cơ quan quản lý có đồng ý rằng dự án đã vượt qua ngưỡng mà họ cho là đủ hay không.
Hoskinson cho rằng một bộ quy tắc rõ ràng không tự động có lợi nếu sự rõ ràng đó đặt ra những yêu cầu nặng nề cho các dự án mới. Theo ông, một dự luật tồi có thể:
-
Hợp pháp hóa cách tiếp cận mà các cơ quan quản lý đã theo đuổi trước đây.
-
Cho phép các cơ quan quản lý sử dụng quy trình xây dựng quy định để loại bỏ các dự án mới.
-
Tăng rủi ro trách nhiệm cá nhân cho các nhà phát triển trong lĩnh vực tài chính phi tập trung.
-
Làm giảm thanh khoản đối với những thực thể không được chính phủ ưu ái.
Ông lập luận rằng các dự án như XRP, Cardano hay Ethereum có thể đã bị coi là chứng khoán ngay từ đầu nếu áp dụng khung như vậy. Theo cách nhìn này, tác động lớn nhất có thể không rơi vào các mạng lưới lâu năm, mà vào thế hệ nhà sáng lập mới đang cân nhắc nơi ra mắt dự án. Nếu họ cho rằng việc thoát khỏi diện chứng khoán tại Mỹ là quá tốn kém và kéo dài, việc triển khai ở nước ngoài có thể trở nên hợp lý hơn.
Trong bối cảnh này, CLARITY Act có thể tạo ra một hệ thống an toàn hơn cho các công ty lớn nhưng lại hạn chế hơn cho các dự án mới.
Stablecoin trở thành điểm nghẽn chính trị
Ngoài những tranh luận về đổi mới, một điểm nghẽn hiện tại của dự luật còn nằm ở stablecoin – cụ thể là liệu các tổ chức phát hành hoặc nền tảng liên quan có được phép cung cấp phần thưởng hay không.
Các công ty trong lĩnh vực tiền điện tử muốn có không gian để triển khai các chương trình thưởng liên quan đến stablecoin như USDC. Trong khi đó, các ngân hàng lại lo ngại rằng điều này sẽ tạo ra thách thức đối với tiền gửi – nền tảng của hoạt động cho vay và tài trợ truyền thống.
Nếu người dùng có thể nhận được mức sinh lời cao từ các chương trình liên quan đến stablecoin, trong khi tài khoản tiết kiệm truyền thống lại trả lãi thấp hơn, nguy cơ dịch chuyển tiền gửi là rất thực tế. Điều này không chỉ ảnh hưởng đến cạnh tranh giữa ngân hàng và các công ty tiền điện tử, mà còn tác động đến chính sách tiền tệ.
Do đó, tranh luận về stablecoin đã vượt ra ngoài phạm vi của lĩnh vực tiền điện tử, liên quan đến các vấn đề về ổn định tài chính và cấu trúc hệ thống ngân hàng.
CLARITY Act có thể tác động thế nào đến thị trường?
Đối với các nhà đầu tư, dự luật này nên được xem xét dưới dạng các kịch bản khác nhau.
Kịch bản tích cực nhất là Quốc hội thông qua CLARITY Act vào giữa năm và quá trình triển khai diễn ra suôn sẻ. Khi đó, sự không chắc chắn về pháp lý sẽ giảm, các nền tảng được quản lý tại Mỹ sẽ mở rộng sản phẩm, và các tổ chức sẽ có cơ sở rõ ràng hơn để lưu ký, giao dịch và phục vụ khách hàng. Những bên hưởng lợi đầu tiên có thể là các sàn giao dịch, môi giới và nền tảng token hóa đã sẵn sàng hoạt động trong khung pháp lý.
Kịch bản thứ hai là dự luật được thông qua nhưng áp đặt giới hạn chặt chẽ với phần thưởng stablecoin. Điều này vẫn mang lại sự rõ ràng, nhưng có thể đẩy nhu cầu lợi suất sang các sản phẩm khác như tiền gửi token hóa hoặc cấu trúc thị trường tiền tệ.
Kịch bản thứ ba là trì hoãn. Khi đó, thị trường sẽ tiếp tục hoạt động trong tình trạng không chắc chắn. Tác động có thể không đến từ cú sốc giá ngay lập tức, mà từ việc các nhà sáng lập quyết định xây dựng ở đâu, vốn đầu tư mạo hiểm chảy về đâu và khu vực pháp lý nào thu hút làn sóng dự án mới.
Câu hỏi lớn phía sau dự luật
Dự luật CLARITY Act ban đầu được kỳ vọng sẽ chấm dứt tranh luận về việc liệu tiền điện tử có cần một khung pháp lý liên bang chính thức hay không. Tuy nhiên, nó đã phơi bày những bất đồng sâu sắc hơn: ngành công nghiệp thực sự muốn gì từ “sự rõ ràng”.
Đối với các ngân hàng và tổ chức lớn, một bộ quy tắc rõ ràng giúp giảm bớt sự mơ hồ pháp lý và mở đường cho sự mở rộng có kiểm soát.
Đối với những người chỉ trích như Hoskinson, câu hỏi là liệu khung pháp lý đang hình thành có khóa chặt thế hệ mạng lưới mới vào một quy trình do cơ quan quản lý kiểm soát, nơi tiêu chuẩn áp dụng có thể thay đổi theo từng chính quyền.
Vì vậy, Washington không chỉ đang tranh luận về một dự luật tiền điện tử, mà còn về cấu trúc tương lai của một thị trường muốn vừa được chấp nhận bởi các tổ chức lớn, vừa giữ cửa mở cho những người sáng tạo mới – hai mục tiêu không phải lúc nào cũng song hành.
Nếu dự luật được thông qua và vận hành hiệu quả, nó có thể tái định hình cấu trúc thị trường tiền điện tử tại Mỹ và trở thành động lực cho sự tham gia của các tổ chức trong nửa cuối năm. Ngược lại, nếu bị trì hoãn hoặc bị đánh giá là quá hạn chế, cuộc chiến về “sự rõ ràng pháp lý” sẽ không kết thúc mà chỉ chuyển sang một giai đoạn mới trong cuộc cạnh tranh giữa các cơ quan quản lý, doanh nghiệp lớn và thế hệ nhà sáng lập tiếp theo trong việc định hình tương lai của tiền điện tử tại Mỹ.
Thạch Sanh
Tuyên bố miễn trừ: Bài viết này chỉ nhằm mục đích cung cấp thông tin dưới dạng blog cá nhân, không phải là khuyến nghị đầu tư. Nhà đầu tư cần tự nghiên cứu kỹ lưỡng trước khi đưa ra quyết định và chúng tôi không chịu trách nhiệm đối với bất kỳ quyết định đầu tư nào của bạn.